親から土地を相続した際、被相続人である親の所有地の中に、敷地の一部や敷地に接している道が「公衆用道路」になっていると、相続税評価計算が分からず困るケースがあります。
公衆用道路には、国や自治体が管理する公道だけでなく、個人が所有する私道も含まれます。
私道であっても、不特定多数の者が自由に通行できる状態にあるものは相続税評価額がゼロ円になります。
一方で、特定の者のみが利用する行き止まりの私道などはゼロ円にはならず、自用地評価額の30%として計算する必要があります。
本記事では、公衆用道路の相続税評価額がゼロ円になる要件や例外となるケース、固定資産税評価基準との違い、具体的な計算手順(路線価方式・倍率方式)まで解説します。

公衆用道路とは?相続税における評価の基本
「公衆用道路」とは、不特定多数の者が自由に通行できるように提供されている道路のことです。
公衆用道路の相続税評価額は、その道路の利用状況によって決まります。
まずは公衆用道路の定義と、「登記上の地目」と「相続税評価上の取扱い」の違いを整理しておきましょう。
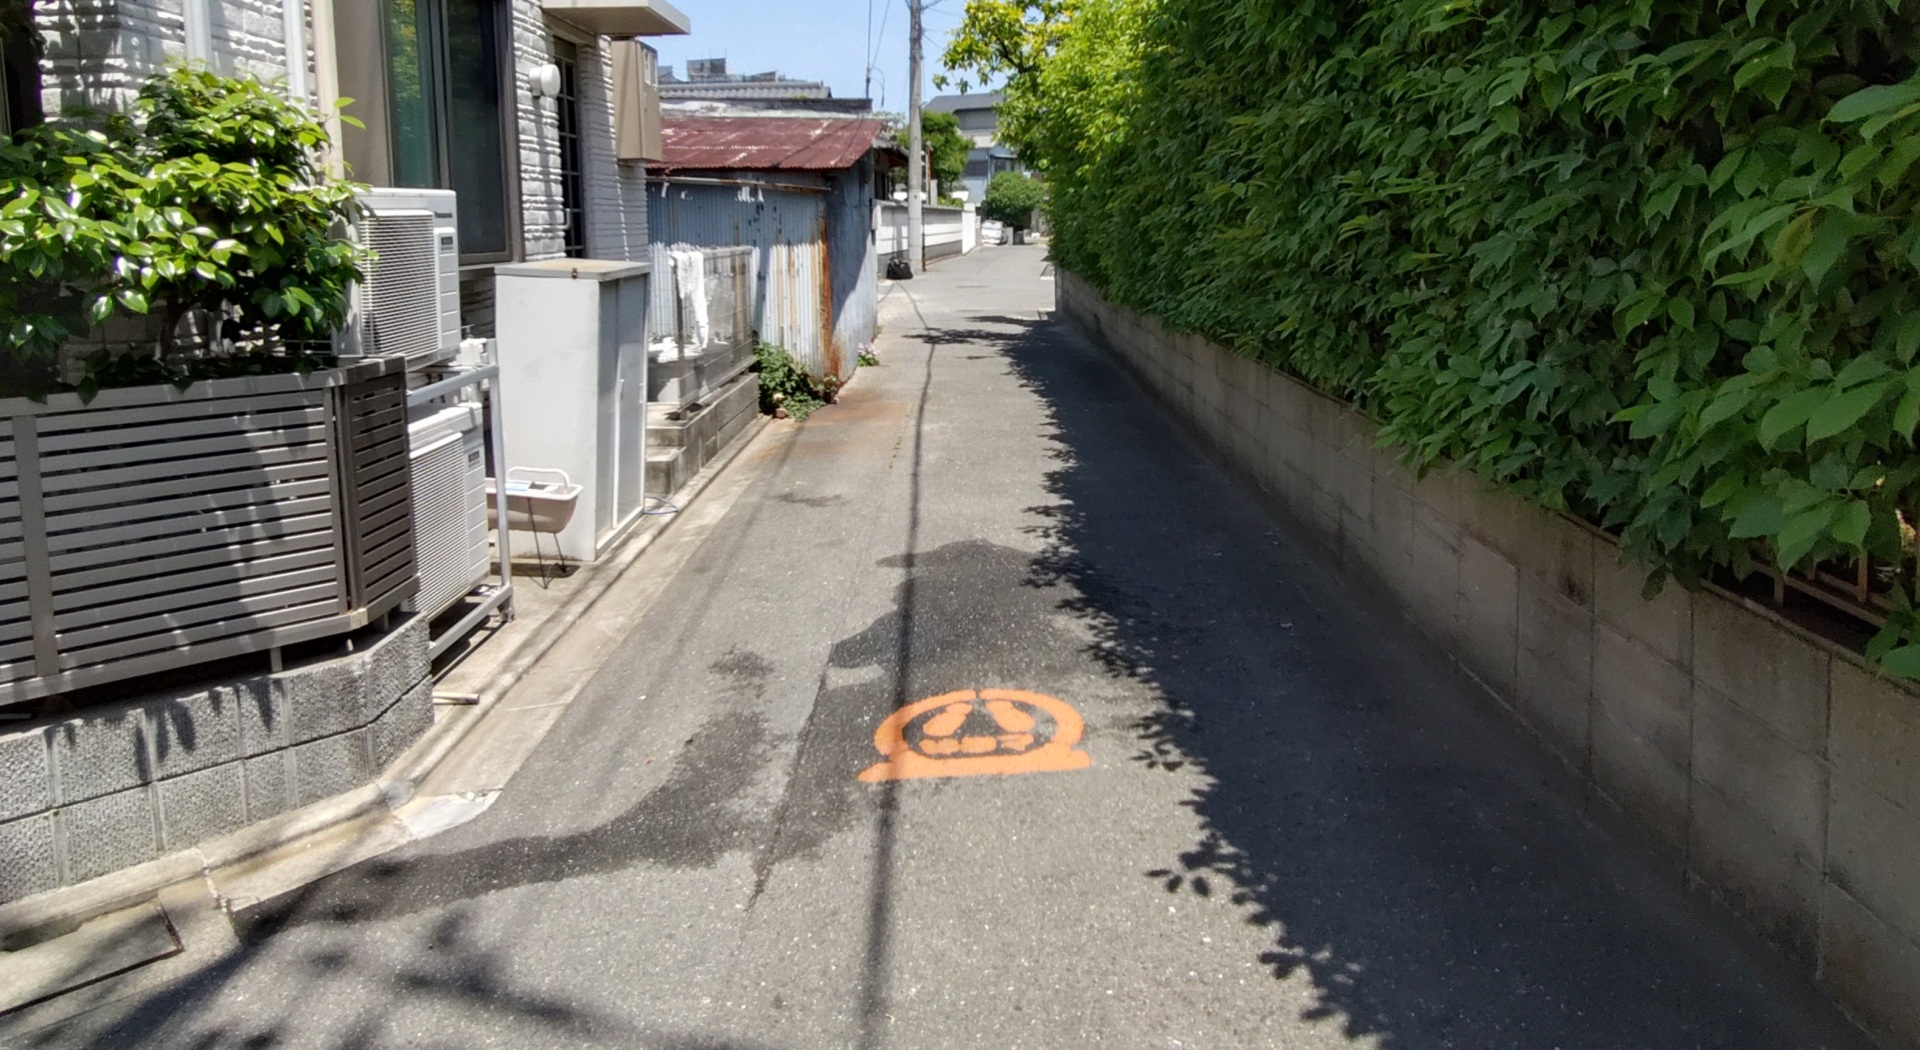
「公衆用道路」は不動産登記上の地目と相続税評価で意味が異なる
「公衆用道路」という言葉は、不動産登記上の地目の一つでもあるのですが、相続税評価では、公衆用道路という地目にかかわらず、実際の利用状況で判断します。
登記上の地目が「公衆用道路」になっていても、実態として特定の者のための通行利用であれば、相続税評価額はゼロ円になりません。
逆に、登記上の地目が「宅地」のままでも、実際に不特定多数の者が自由に通行している状態であれば、公衆用道路として、相続税評価上はゼロ円になる可能性があります。
相続税評価では、登記地目ではなく現況で判断されるという原則を最初に理解しておくことで、以降の判定がスムーズになります。
不特定多数の者が自由に通行できる道路で私道も含まれる
国や地方公共団体が管理する公道だけでなく、個人が所有している私道であっても、制限なく誰でも通行できる状態であれば公衆用道路に該当します。
つまり、道路(土地)所有権が個人であるか否かにかかわらず、「誰でも自由に通行できる状態になっているかどうか」が「公衆用道路」の判断基準です。
不特定多数の者が通行する私道は相続税評価額がゼロ円になる
不特定多数の者が通行する公衆用道路は、土地所有者が売却や道路以外への転用を行うことが実務上極めて困難であるため、相続税評価額は原則としてゼロ円です。
国税庁の財産評価基本通達24においても、私道のうち不特定多数の者の通行の用に供されているものは評価しないと規定しています。
建物の敷地として利用できず、財産としての価値が著しく低いからです。
通り抜けできる私道や商店街の道路などが該当する
公衆用道路の相続税評価額がゼロ円となるのは、通り抜けができる私道や、不特定多数の者が日常的に利用する商店街の私道などです。
公道から公道へ抜けるための近道として地域住民に広く利用されているような道も、所有者が個人所有の私道であったとしても、相続税評価額はゼロ円となります。
また、通り抜けできない私道であっても、私道の先に地域の集会所や公園などの公共施設や商店街等があり、不特定多数の者がその私道を通行して出入りしているような場合でも、相続税評価額はゼロ円となります。
相続税評価額がゼロ円にならない例外ケースとは?
すべての私道について、相続税評価額がゼロ円になる訳ではありません。
利用者が限られている私道は、相続税評価額がゼロ円にはなりません。
ここでは、ゼロ円にならないケースと、その場合の減額割合を整理します。
特定の者のみが利用する行き止まりの私道は相続税の評価対象になる
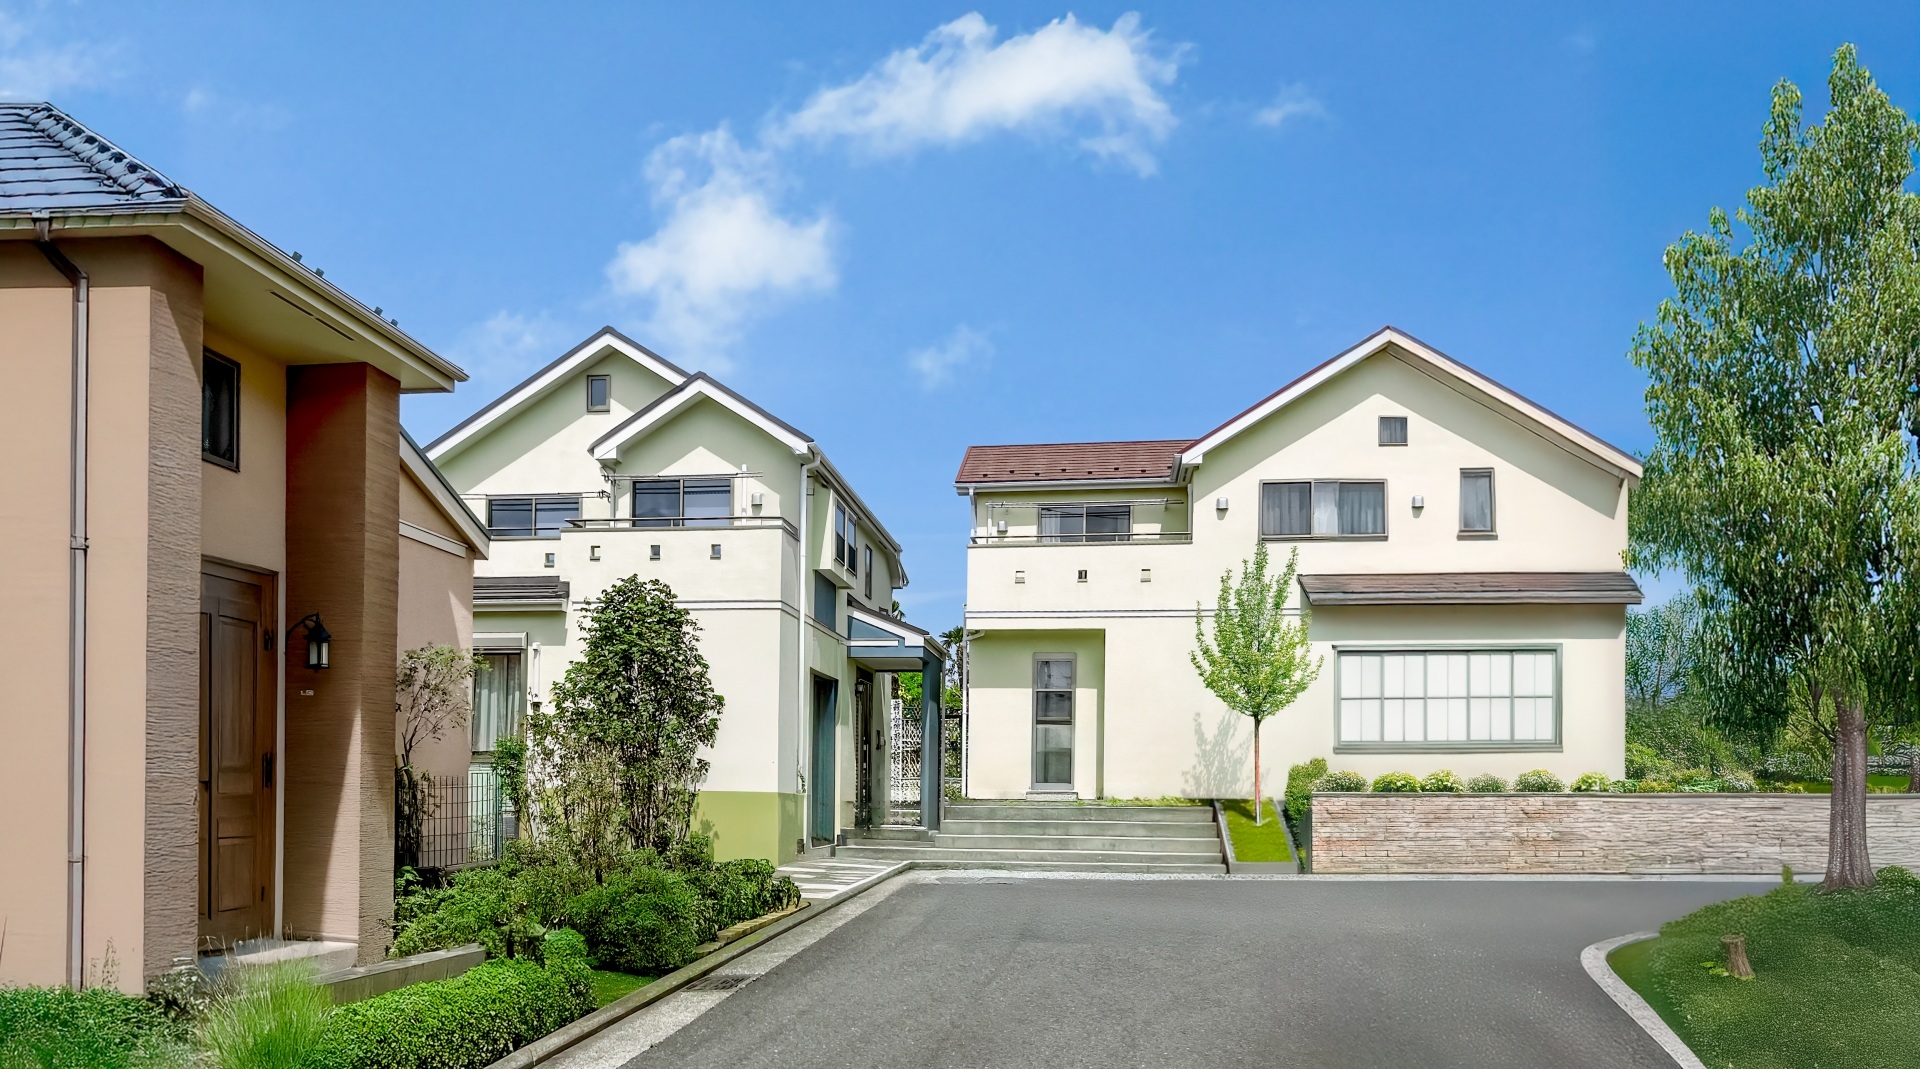
通り抜けができない行き止まりの私道や、数軒の家の居住者だけが利用している専用通路は、相続税の評価対象となります。
不特定多数の者が利用しているとは認められず、所有者や特定の関係者にとっての利用価値が残っていると判断されるからです。
コの字型の分譲地にある行き止まりの道路などが該当します。
ただし、自己の通行のみに使用している通路(道路に接する部分が細長い通路状になっている旗竿地(はたざおち)における敷地延長部分や敷地内通路など)は、そもそも私道には当たらず、宅地の一部として評価します。
- その道路を不特定多数の者が自由に通行しているか?
→はい :相続税評価額ゼロ円
→いいえ:2へ - 通り抜けはできないが、先に公園・集会所・商店街など公共性の高い施設があり、不特定多数が出入りしているか?
→はい:相続税評価額ゼロ円
→いいえ:3へ - 特定の住宅の居住者のみが共同で利用している道路か?
→はい:自用地評価額の30%で評価
→いいえ:4へ - 自己(家族を含む。)のみが利用する通路である:宅地の一部として通常評価(減額なし)
相続税の評価対象になる場合でも自用地評価額の30%に減額される
相続税の評価対象となる私道(特定の者の通行の用に供されている道路)であっても、特定の者の通行という制限を受けているため、無条件に宅地と同じ評価にはなりません。
自用地(他人の権利が設定されていない土地)評価額の30%に減額されます。
30%に減額される理由は、私道部分は建物の敷地としての利用が制約される一方、所有者や隣接住民にとっての利用価値は完全には失われていないため、その残存価値を30%と見積もる趣旨があるからです。
この取扱いも財産評価基本通達24に基づくもので、「特定の者の通行の用に供されている私道」は、自用地として計算した価額の100分の30に相当する価額で評価すると定められています。
公衆用道路は固定資産税で非課税なら相続税も非課税になるのか?
公衆用道路における固定資産税と相続税評価は、税金を計算する管轄や目的が異なりますから、
評価の基準が完全に一致するとは限りません。
評価基準が異なるため、固定資産税が非課税でも相続税の課税リスクがある
固定資産税が非課税になっていても、相続税の調査で課税対象になるリスクがあります。
特に、固定資産税の課税明細書に記載されない非課税の私道は、相続財産として見落とされやすいため注意が必要です。
固定資産税は、市町村等(東京23区の場合は都)が現況を基に課税・非課税を決定します。
一方、相続税は国税庁の財産評価基本通達に基づいて判断します。
固定資産税の納税通知書で非課税と記載されていても、相続税の申告時には行き止まりの私道と認められ、30%評価の対象となる事例も存在します。
実際、私道は固定資産税評価では非課税で、相続財産として把握されていないことが多いにもかかわらず、相続税では相続財産として計上されることがあるため、思わぬ納税の負担が生じる場合があります。
通行料を徴収している場合は固定資産税も課税される
前述のように固定資産税の非課税が相続税に連動しないケースがある一方で、固定資産税・相続税のどちらも課税対象となるケースもあります。
公衆用道路として利用されていても、土地所有者が通行料を徴収している場合は、固定資産税も相続税も課税対象です。
収益を生み出す財産として機能しており、「公共の用に供されている」とは認められないためです。
通行料の金額や徴収形態によっては、私道の30%評価ではなく通常の宅地として評価される場合もあるため、税理士等の専門家に個別の判断を仰ぐことをおすすめします。
相続税の評価対象となる場合の計算手順
相続税の評価対象となる私道(30%評価)の計算は、通常の土地評価と同様の手順がベースです。
路線価方式と倍率方式、それぞれの計算手順を解説します。
路線価方式の場合
路線価が設定されている地域では、路線価方式で計算します。
手順1: 対象となる土地の路線価を確認する
まず、対象となる私道が面している道路の路線価を確認します。
路線価は、国税庁のホームページ「路線価図・評価倍率表」で確認できます。
行き止まりの私道には、原則として路線価が付いていないため、納税者の申出に基づいて税務署が個別に設定する「特定路線価」を取得する必要があります。
なお、特定路線価の設定は義務ではありません。
私道が接する道路の路線価を基に、奥行価格補正等を適用して評価する方法も認められています。
どちらか相続税評価額の低い方を選択できるため、両方の方法で試算しておくことが実務上有利です。
特定路線価の設定には「特定路線価設定申出書」を所轄税務署に提出します。
設定には通常1か月程度かかるため、申告期限から逆算して早めに手続を進めることが大切です。
なお、いったん税務署に特定路線価設定の申請をすると、税務署が設定した当該特定路線価を必ず使用しなければならないことに注意してください。
参考:財産評価基準書|国税庁
B2-11 特定路線価設定申出書|国税庁
No.4607 特定路線価の設定の申出|国税庁
路線価が設定されていない道路に接する土地に用いる特定路線価について、設定条件と申請方法を解説しています。
路線価図の見方や、補正率を用いた土地の相続税評価額の計算方法を解説しています。
手順2: 土地の面積や各種補正率を用いて自用地評価額を出す
路線価を確認したら、土地の面積(地積)と形状に応じた各種補正率を乗じて、自用地評価額を計算します。
- 路線価:100,000円/㎡
- 私道の地積:80㎡
- 自用地評価額:100,000円 × 80㎡ = 8,000,000円
- 路線価:100,000円/㎡
- 私道の地積:80㎡
- 奥行距離:34m(奥行価格補正率0.93 ※普通住宅地区の場合)
- 自用地評価額:100,000円 × 0.93 × 80㎡ = 7,440,000円
私道は細長い形状であることが多いため、奥行価格補正率のほか、道路に接する間口が狭い場合に適用される間口狭小補正率や、間口に対して奥行が極端に長い場合に適用される奥行長大補正率が適用されるケースもあります。
これらの補正率は国税庁の「奥行価格補正率表」等で確認できます。
参考:奥行価格補正率表(昭45直資3-13・平3課評2-4外・平18課評2-27外改正) |国税庁
手順3:算出された自用地評価額に30%を乗じて評価を確定する
算出した自用地評価額に30%(0.3)を乗じて、最終的な私道の相続税評価額を確定します。
- 奥行価格補正なしの例:8,000,000円 × 0.3 = 2,400,000円
- 奥行価格補正ありの例:7,440,000円 × 0.3 = 2,232,000円
このように、補正率を適正に適用するだけでも相続税評価額に差が出ます。
倍率方式の場合
路線価が設定されていない地域(主に郊外や地方)では、倍率方式で計算します。
どちらの方式を使うかは地域ごとに決まっており、納税者が任意に選択するものではありません。
対象地域がどちらに該当するかは、国税庁の「路線価図・評価倍率表」で確認できます。
手順1: 固定資産税評価額と評価倍率を確認する
対象の私道の固定資産税評価額を確認します。
固定資産税評価額は、毎年届く固定資産税の課税明細書や、市町村等の窓口で取得できる固定資産評価証明書に記載されています。
次に、国税庁の「路線価図・評価倍率表」で、対象地域の評価倍率を調べます。
参考:財産評価基準書|国税庁
手順2: 固定資産税評価額に評価倍率を乗じて自用地評価額を出す
固定資産税評価額と評価倍率を確認したら、両者を乗じて自用地評価額を計算します。
倍率方式では路線価方式のように土地の形状ごとの補正率を個別に適用する必要はありません。
固定資産税評価額の算定過程で、土地の形状や接道状況などが既に考慮されているためです。
- 固定資産税評価額:5,000,000円
- 評価倍率:1.1倍
- 自用地評価額:5,000,000円 × 1.1 = 5,500,000円
計算自体はシンプルですが、固定資産税評価額が適正かどうかの確認が重要です。
固定資産税評価額は3年に一度の評価替えで見直されるため、評価時点と相続開始時点の間にタイムラグがある場合や、現況と登記内容にずれがある場合には、市町村等の窓口で最新の評価証明書を取得して確認しておきましょう。
参考:総務省|地方税制度|固定資産税の令和3年度評価替えへの対応
手順3: 自用地評価額に30%を乗じて評価を確定する
- 5,500,000円 × 0.3 = 1,650,000円
ただし、固定資産税で私道が非課税扱いとなっている場合、固定資産税評価額がゼロ円となっていることがあります。
固定資産税評価額がゼロ円の場合は、まず近傍の宅地の固定資産税評価額に評価倍率を乗じて自用地相当額を算出します。
その上で30%を乗じた金額が、私道の相続税評価額となります。
近傍宅地の選定や具体的な計算方法は、所轄税務署に確認しましょう。
複雑な土地の相続税評価を専門家に依頼すべきケースは?
私道を含む土地の評価は、現況の確認や専門的な判断を必要とします。
税理士や不動産鑑定士などの専門家に依頼すべき具体的なケースを整理します。
不動産が多く含まれ適正な時価評価で納税額を抑えたいとき
複数の不動産が含まれている場合、土地の形状や利用状況に応じた適正な評価を行うことで、納税額を抑えることができます。
私道以外にも、不整形地やがけ地など減価要因のある土地が含まれていると、自力での適正な計算は困難となります。
また、分譲地では私道部分が一筆の土地から分割登記(分筆)されないまま販売されていることがあります。
この場合、一筆の中に宅地部分と私道部分が混在しているため、私道部分の面積(地積)を正確に計測して30%評価を適用することで、相続税が大幅に下がるケースもあります。
※不動産購入時において、購入物件から公道に出るまでに私道を通行しなければならないような物件は、注意が必要です。
この私道が他者所有土地であれば、永久に通行の用に供されるとの保証がないこと、水道やガス管等の引込みや修繕工事などで道路掘削工事が必要な場合に使用許可がもらえるのかなどです。
法外な使用料等の請求がされるかもしれません。
実際、分譲地の開発業者が、私道として開発時に所有していたものの、私道のみを第三者に売却して倒産してしまい、新たな私道所有者(第三者)が通行料を徴収しようとした事件がありました。
このことは合法です。
行政が関与して解決できるものではありません。
不動産物件の選択とともに、宅建業者も専門性が高い業者の選択が重要です。
遺産分割が難航しており適正な時価をもとに円滑に話し合いたいとき
相続人が複数いて遺産分割の話合いが難航している場合、客観的な基準となる適正な時価の算定が役立ちます。
税務上の相続税評価額と市場取引価格(時価)は一致しないことが多いため、不動産の価値をどう見積もるかが争いの火種になりがちです。
税理士や不動産鑑定士による中立的な評価額を提示することで、公平な話合いを進めやすくなります。
代償分割や換価分割など、相続不動産を兄弟で分ける方法とトラブル対策を解説しています。
現在の土地評価に不安があり、税理士や不動産鑑定士に見直してほしいとき
既に他の税理士に計算を依頼している場合でも、土地評価の専門知識が十分でないと、私道の30%評価やゼロ円評価を見落としている可能性があります。
「本当にこの評価で合っているのか?」と少しでも感じたら、不動産に強い税理士や不動産鑑定士にセカンドオピニオンを依頼することも検討してみてください。
まとめ
公衆用道路や私道を含む土地の相続税評価は、現況の利用状況によってゼロ円になるか30%評価になるかが大きく分かれます。
- 不特定多数の者が通り抜けできる公衆用道路の相続税評価額は原則ゼロ円になる
- 特定の者のみが利用する行き止まりの私道は自用地評価額の30%で計算する
- 固定資産税が非課税でも相続税の課税対象になるリスクがある
- 計算は路線価方式又は倍率方式で自用地評価額を算出し、30%を乗じる。
路線価が設定されていない私道では、特定路線価の設定申出又は接道する路線価からの評価を行う - 土地の適正な時価評価や遺産分割の調整が必要な場合は専門家へ相談する
評価の判断を誤ると税金を納め過ぎたり、税務署から指摘を受けたりするリスクがあるため、不動産に強い専門家への相談を検討してください。
私道や複雑な土地の相続税評価はフジ相続税理士法人へご相談ください
公衆用道路や私道などを含む土地の評価は複雑であり、現況を正しく把握するための専門知識が求められます。
フジ相続税理士法人では、相続に特化した税理士と、土地評価に精通した不動産鑑定士が協働で業務にあたっています。
専門スタッフが現地調査や役所調査を丁寧に行うことで、土地ごとの個別事情を反映した適正な評価を実現し、適正な相続税評価額を基にした相続税申告書の作成をしています。
現在の相続税評価額に対するセカンドオピニオンも承っておりますので、ご自身の土地評価に不安がある方は、お気軽にご相談ください。
今のお悩みを、相続と不動産の専門家に相談してみませんか?初回のご相談は無料です。オンライン相談にも対応していますので、家にいながら、専門家にご相談いただけます。