土地を相続する際、「固定資産税評価額」と「相続税評価額」という2つの異なる評価額が関係してきます。
これらは、評価の目的や評価基準、適用される税金によってそれぞれ異なるため、相続手続きを進めるうえで、その違いを正しく理解しておくことが大切です。
評価額の捉え方次第では、相続税額が大きく変動する可能性があります。
この記事では、固定資産税評価額と相続税評価額の違いや評価額の調べ方、申告時の注意点、節税の考え方について、相続税に詳しい税理士が解説します。

固定資産税評価額とは?評価額の算出基準と確認方法
固定資産税評価額の概要と役割
固定資産税評価額は、市区町村が作成する「固定資産課税台帳」に記載された金額であり、土地や建物に課される固定資産税の計算に用いられる基準価格です。
この評価額は、納税義務者(1月1日時点の所有者)に毎年4月ごろ送付される「固定資産税課税明細書」または「固定資産評価証明書」で確認できます。
評価は、総務省が定める「固定資産評価基準」に基づき、各市町村が3年ごとに評価替えを行います。
分筆や合筆、地目の変更があった場合には、翌年度からその内容が評価額に反映されます。
なお、評価業務は税務署ではなく、市区町村が行います。
固定資産税評価額の調べ方
固定資産課税台帳を閲覧して確認する方法
毎年4月ごろに送付される固定資産税の納税通知書には、「課税明細書」が同封されています。
この書類に記載されている「価格」欄の金額が、固定資産税評価額にあたります。
固定資産税評価額について、より詳細な情報を確認したい場合は、市区町村役場や都税事務所で「固定資産課税台帳」の閲覧申請を行いましょう。
ただし、閲覧できるのは、納税義務者や相続人などに限られており、正当な利害関係のない第三者は閲覧できません。
申請時には本人確認書類の提示が求められるため、具体的な書類を事前に確認してから申請してください。
なお、閲覧には手数料がかかる場合があります。
自治体によって異なりますが、一般的には300円程度の費用がかかるため、こちらもあらかじめ確認しておくとよいでしょう。
「固定資産評価証明書」「固定資産公課証明書」を取得して確認する方法
固定資産評価証明書や固定資産公課証明書は、市区町村の役所または都税事務所で取得することができます。
固定資産評価証明書は、課税標準額(固定資産評価額)を証明する書類であり、相続税や贈与税の申告時に添付することがあります。
一方、固定資産公課証明書には、評価額に加えて固定資産税や都市計画税の税額が記載されており、不動産取引の際に必要となる固都税の清算金を算出する目的で使用されます。
これらの証明書は、資産を所有する本人や相続人、代理人、借地人、借家人など、不動産に関する権利を有する方や訴訟などの正当な目的で申請する方が取得できます。
申請時には本人確認書類が必要となる場合があるため、事前に必要書類を確認して準備しましょう。
相続税評価額とは?課税対象となる土地や建物の計算方法
相続税評価額の定義と適用場面
相続税評価額とは、相続や贈与の際に、不動産の課税額を算出するための基準となる価格です。
原則として、国税庁が公表する「財産評価基本通達」に基づいて評価されます。
評価方法には「路線価方式」と「倍率方式」の2種類があり、それぞれ対象となる地域によって使い分けられます。
路線価方式は、道路に面した土地に設定された路線価を基準として評価額を算出する方法で、市街地などの標準的な土地に適用されます。
一方、倍率方式は、固定資産税評価額に対し、地域ごとに定められた倍率を乗じて評価額を算出する方法で、主に路線価が設定されていない地域に適用されます。
土地の相続税評価額(路線価方式)
路線価方式は、市街地に所在する土地の相続税評価額を算出する際に広く用いられる方法であり、国税庁が毎年7月に公表する「路線価図」を参考にします。
相続税評価額を算定する際には、被相続人が亡くなった年に公表された路線価を使用します。
路線価とは、各道路に設定された1㎡あたりの単価を指し、通常は公示価格のおおよそ80%で設定されます。
土地の相続税評価額(倍率方式)
倍率方式とは、土地の相続税評価額を算出する際に用いる代表的な計算方法のひとつです。
この方法では、課税時期の固定資産税評価額に、国税庁が定める倍率を乗じて評価額を求めます。
国税庁のホームページでは、地域別に整理された倍率表が掲載されています。
倍率表には、それぞれの地目に対応する倍率が記載されており、該当する地目の固定資産税評価額に倍率を乗じて正確な評価額を算出します。
倍率方式は路線価方式とは異なり、土地の形状などによる補正率の適用は原則ありません。
倍率表の参照方法や詳細は、国税庁のホームページで確認できます。
参考:財産評価基準書|国税庁
建物の相続税評価額
建物の相続税評価額を算出するには、所在する市区町村や都税事務所から送付される固定資産税課税明細書を確認する必要があります。
この評価額は、原則として課税明細書に記載されている固定資産税評価額と同額です。
ただし、以下のようなケースでは評価額が減額される可能性があります。
定期借家契約がある物件 など
これらの減額事例については、後述する説明とあわせてご覧ください。
また、相続税の土地評価の計算方法について詳しく知りたい方は、下記記事をご覧ください
相続した土地の相続税評価の計算方法や土地評価が変わる要因とその具体例、専門家の土地評価を活用した相続税の抑え方を解説します。
「固定資産税評価額」と「相続税評価額」の違いとは?
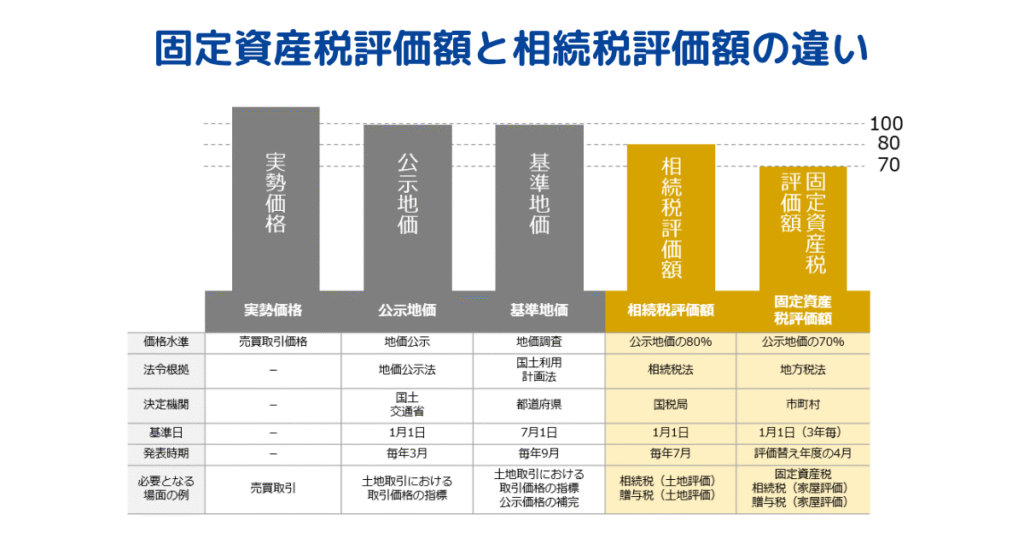
固定資産税評価額と相続税評価額は、以下のような違いがあります。
| 固定資産税評価額 | 相続税評価額 | |
|---|---|---|
| 利用目的 | 固定資産税、都市計画税、不動産取得税、登録免許税の計算 | 相続税、贈与税の計算 |
| 評価主体 | 市町村(東京都は都税事務所) | 国税庁 |
| 評価額水準 | 公示価格の約70% | 公示価格の約80% |
| 評価頻度 | 3年ごとに評価替え | 毎年評価 |
| 確認方法 | 固定資産税課税明細書、固定資産課税台帳 | 路線価図、評価倍率表 |
評価目的の違い(固定資産税 ・ 相続税)
固定資産税評価額は、主に土地や建物に対する固定資産税の課税に用います。
この評価額は、不動産が所在する市区町村長(東京都の場合は都税事務所)によって決定され、各自治体が定める評価基準に基づいて算出されます。
これに対し、相続税評価額は相続税や贈与税の課税に用いられる価格であり、国税庁が定める「財産評価基本通達」にしたがって、納税者自身が算出します。
「固定資産税評価額・相続税評価額」と「時価・公示価格」の関係性
「固定資産税評価額」と「相続税評価額」は、いずれも時価や公示価格と深く関係しています。
土地の固定資産税評価額は、基本的に公示価格の70%を目安としています。
これは、公示価格との整合性や評価の安全性をみた堅めの価額であると同時に、地価の下落局面において、評価時点と賦課期日とのタイムラグによる地価の下落を調整する機能を有するという意義があるとされています。
一方、土地の相続税評価額は公示価格の約80%が目安となっており、算出に用いられる路線価の設定には、年間の地価変動が考慮されています。
これは、評価額を低く設定しておくことで、課税時期によって納税者が不利にならないよう配慮されたものです。
路線価と時価の違いについて詳しく知りたい方は、こちらを併せてご確認ください。
相続税評価額の概算を算出する方法と注意点
おおよその相続税評価額を把握したい場合は、固定資産税評価額を用いて以下の計算式で概算を試算します。
相続税評価額(概算)= 固定資産税評価額 ÷ 70% × 80%
この計算式では、まず固定資産税評価額を公示価格の水準に戻すために70%で割り戻し、その後、相続税評価額の水準に調整するために80%を乗じます。
ただし、これはあくまで概算であり、目安にすぎません。
実際の土地の形状(奥行きや間口など)による減価、公法上の制限による減価、権利関係による減価を適正に評価すると、固定資産税評価額を用いた概算額と評価額が大きく乖離する場合があります。
相続税評価額を減額できる主なケース
土地・建物の相続税評価額は、形状・利用状況・権利関係・契約形態などに応じて減額補正できるケースがあります。
ここでは土地と建物それぞれの代表的な減額要因の全体像を紹介します。
個別の適用要件や計算方法の詳細は、リンク先の記事をご参照ください。
土地の減額要因(形状補正・貸宅地・借地権・小規模宅地等の特例など)
土地の相続税評価額は、次のような要素によって減額補正されます。
- 形状補正:不整形地・奥行長大・間口狭小・地積規模の大きな宅地の評価
- 接道条件:セットバック・無道路地・私道など建築基準法上の制限がある土地
- 利用制限:貸宅地・貸家建付地・借地権が設定された土地
- 地目:市街地にある田畑・山林(宅地比準方式)
- 環境要因:高低差・土壌汚染・騒音など利用価値が著しく低下している土地
- 特例:小規模宅地等の特例(最大80%減額)
それぞれの適用要件や計算方法、実際の減額事例については、こちらの記事で詳しく解説しています。
相続した土地の相続税評価の計算方法や土地評価が変わる要因とその具体例、専門家の土地評価を活用した相続税の抑え方を解説します。
建物の減額要因(貸家・定期借家・建築中など)
建物(家屋)の相続税評価額は、原則として固定資産税評価額と同額ですが、次のケースでは減額補正されます。
- 貸家(一戸建て・マンションの一室・一棟アパート・マンションなど):借家権割合30%と賃貸割合による控除
- 定期借家契約がある建物:通常の貸家と同様に借家権割合を控除
- 建築中の建物:費用原価(請負金額 × 工事進捗率)× 70%で評価
- 屋外設備・庭園設備:再建築価額または調達価額に基づく評価
具体的な計算方法や適用要件については、こちらの記事をご参照ください。
相続税申告における家屋の評価の基本から、具体的な計算方法、評価額を抑えるためのポイントまで、専門的な知識がない方にも分かりやすく解説します。
土地の評価で相続税が大きく変わる!失敗しないための実例解説
土地の評価方法によって、相続税の負担が大きく変わる場合があります。
本章では、弊社が実際にお客様からご相談を受け、適正な土地の評価によって、相続税の減額に成功した実例を3つご紹介します。
①貸家が複数棟ある土地を個別評価して相続税を減額したケース
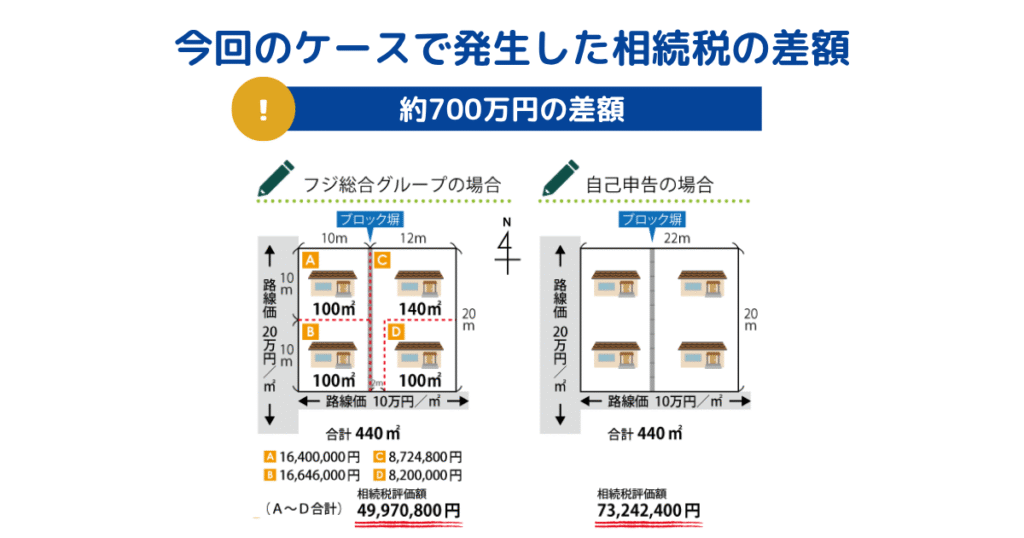
貸家が複数棟存在する土地を相続した事例です。
該当の土地は広い角地にあり、4棟の貸家が立って、当初は一つの宅地として一体的に評価されていました。
しかし、現地調査や行政機関に確認を行った結果、建物の配置や賃貸の実態を踏まえると、敷地を4区画に分けて個別評価するほうが適切であると判断しました。
この評価方法の見直しにより、従来の一体評価よりも約700万円も評価額を引き下げることができ、その結果、相続税の軽減に成功しました。
貸家が複数棟ある土地を個別評価し減額!|相続税土地評価
https://fuji-sogo.com/sozoku_knowledge/individual_evaluation/
②セットバックを要する土地評価を見直して相続税を減額したケース
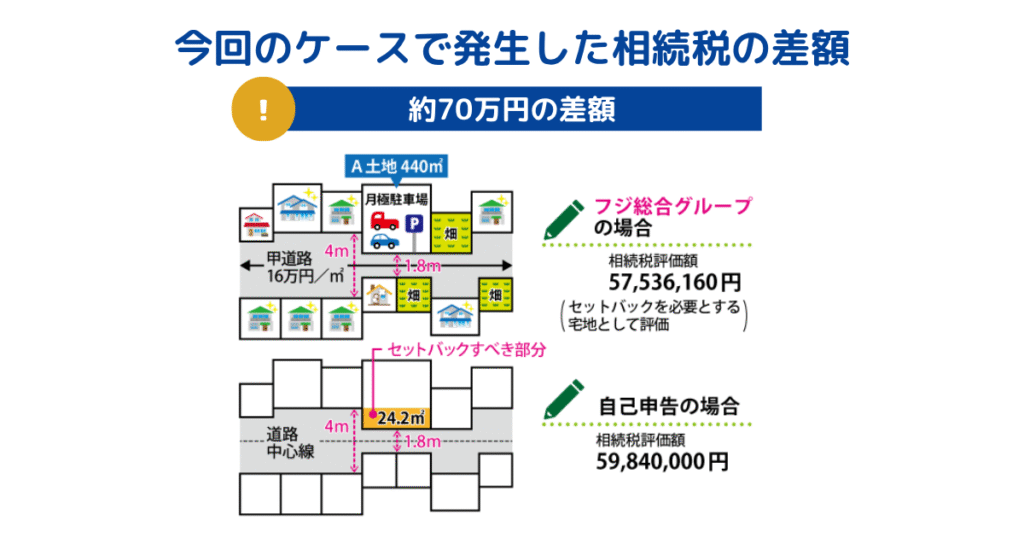
建築基準法に基づき、道路後退(セットバック)を必要とする土地を相続したケースです。
このような土地では、セットバック部分を通常の宅地と同じように評価するのは適切ではないと判断されます。
そのため、実際の相続税申告においては、セットバック該当部分の面積を正確に測定し、財産評価基本通達に準じて評価額を減額補正しました。
その結果、土地全体の評価額が引き下げられ、結果として相続税を約70万円軽減できました。
セットバックを要する土地の相続税評価|減額事例
https://fuji-sogo.com/sozoku_knowledge/setback-2/
③2つの路線価にまたがった土地の相続税を減額したケース
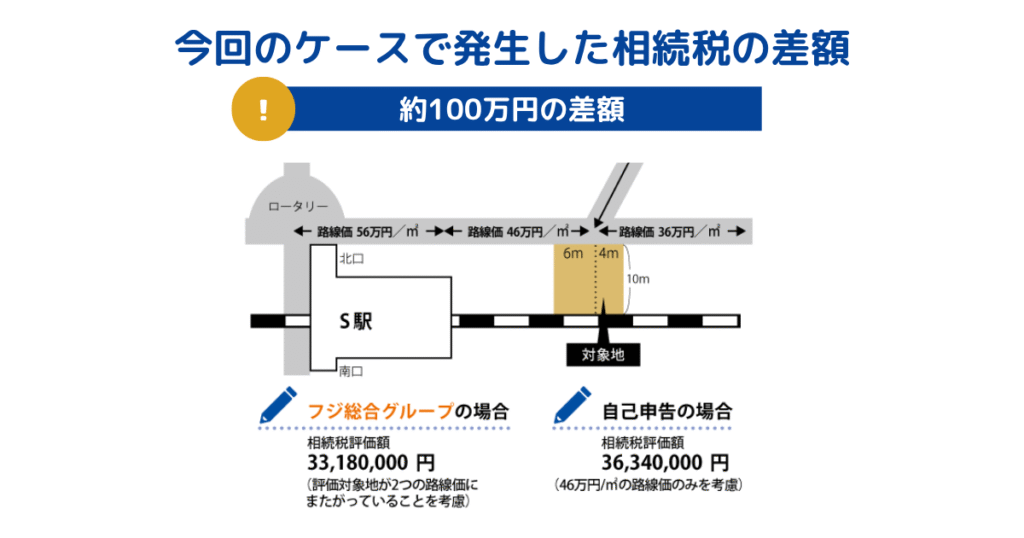
評価対象地が、異なる2つの路線価区域にまたがっているケースです。
このような場合、土地全体を単一の路線価で評価するのではなく、それぞれの区域ごとに面積を区分し、各路線価に基づいた個別の評価が求められます。
本事例では、土地の図面と路線価図を照合して正確にエリア分割を実施し、それぞれの区域の補正率も適切に適用しました。
その結果、単一評価で算出した場合と比較して、約100万円の相続税を軽減することができました。
商業地要注意!路線価にまたがる宅地の相続税土地評価|減額事例
https://fuji-sogo.com/sozoku_knowledge/cross-straddling_of_road_price/
まとめ|土地の相続税評価は専門税理士へ相談しましょう
不動産を所有・売買・相続する際、まず把握すべきなのが「固定資産税評価額」です。
固定資産税や都市計画税といった毎年の税金の基準となるだけでなく、不動産取得税や登録免許税、さらには相続税や贈与税の計算にも関わる、いわば不動産税務のスタート地点となる価格だからです。
とくに相続の場面では、固定資産税評価額は建物や倍率地域の土地の相続税評価額の基礎になります。
しかし、実際の土地の評価には形状補正や小規模宅地等の特例など、相続税評価額を大きく減額できる要因も存在するため、計算には高度な専門知識を要する場面も少なくありません。
固定資産税評価額と相続税評価額の目的や性質の違いをしっかりと理解したうえで、路線価方式や倍率方式を用い、適正な評価額を算出することが重要です。
相続税評価額の算出を誤ると、納付税額が過大または過少となる可能性があり、とくに過少申告の場合は、ペナルティが科される可能性があるため、注意が必要です。
早い段階で相続に強い税理士に相談することで、適切な特例の適用が可能となり、相続税の圧縮につながります。